
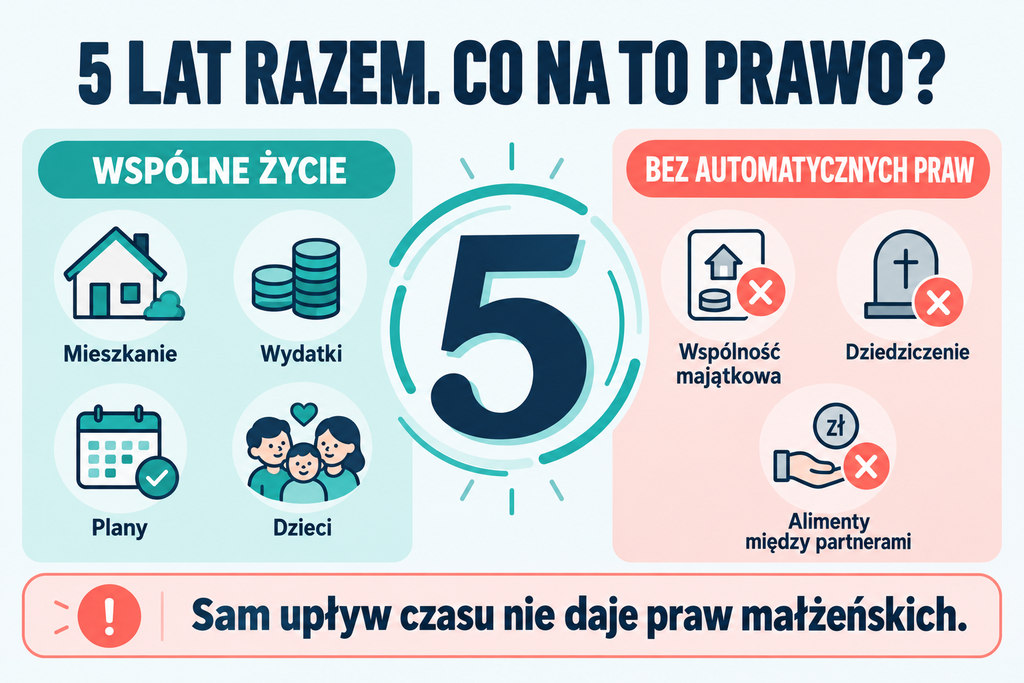
Pięć lat wspólnego życia w konkubinacie nie powoduje w polskim prawie automatycznej zmiany statusu partnerów. Nie powstaje z tego powodu ustawowa wspólność majątkowa, partner nie staje się ustawowym spadkobiercą drugiego partnera, a sam czas trwania związku nie daje pakietu praw odpowiadającego małżeństwu. Może natomiast mieć znaczenie jako element stanu faktycznego, zwłaszcza gdy trzeba wykazać wspólne pożycie, sposób finansowania określonych wydatków, długość zamieszkiwania w danym lokalu czy okoliczności powstania roszczenia. To zasadnicza różnica: pięć lat konkubinatu może mieć znaczenie dowodowe, ale nie tworzy samo w sobie szczególnego statusu prawnego.
Po kilku latach związku pytanie „co mi się należy?” warto więc zastąpić bardziej konkretnymi pytaniami: kto jest właścicielem mieszkania lub samochodu, kto finansował ich zakup, kto jest stroną kredytu, czy partnerzy zawierali między sobą umowy, co wynika z przelewów i faktur, czy sporządzono testament oraz jakie upoważnienia istnieją na wypadek choroby. Dwie pary pozostające w konkubinacie dokładnie przez pięć lat mogą mieć pod względem prawnym zupełnie inną sytuację. Jedna może posiadać nieruchomość wspólnie i mieć dobrze udokumentowane rozliczenia, druga mieszkać w lokalu należącym wyłącznie do jednego partnera, choć drugi przez lata finansował jego remont i spłatę części wydatków. Czas trwania związku jest w obu przypadkach taki sam, ale podstawy ewentualnych roszczeń już nie.
Konkubinat po 5 latach: Symulator Bezpieczeństwa Prawnego
Czy sam upływ czasu daje prawa majątkowe lub spadkowe partnerom? Zweryfikuj swoją sytuację prawną, oblicz poziom ryzyka i sprawdź niezbędne kroki zabezpieczające.
1 Diagnoza Związku
Krok 1 z 5Wysokie Ryzyko Bezprawia Spadkowego
W świetle polskiego prawa po 5 latach konkubinatu partner pozostaje w III grupie podatkowej i nie dziedziczy z ustawy!
Porównywarka Skutków Prawnych
| Obszar Prawny | Konkubinat (Fakt) | Małżeństwo |
|---|---|---|
| Dziedziczenie bez testamentu | Brak (0 zł z ustawy) | I Grupa (Min. 1/4 spadku) |
| Podatek od spadku i darowizn | III Grupa (Do 20% podatku) | Grupa 0 (0% podatku) |
| Wspólność nieruchomości | Tylko gdy wpis do KW | Wspólność ustawowa |
| Dostęp do informacji medycznej | Wymaga upoważnienia | Prawo ustawowe rodziny |
| Wspólne rozliczenie PIT | Niedozwolone | Dozwolone |
Rekomendowana Lista Kroków Prawnych
Co oznacza pięć lat konkubinatu w świetle polskiego prawa?
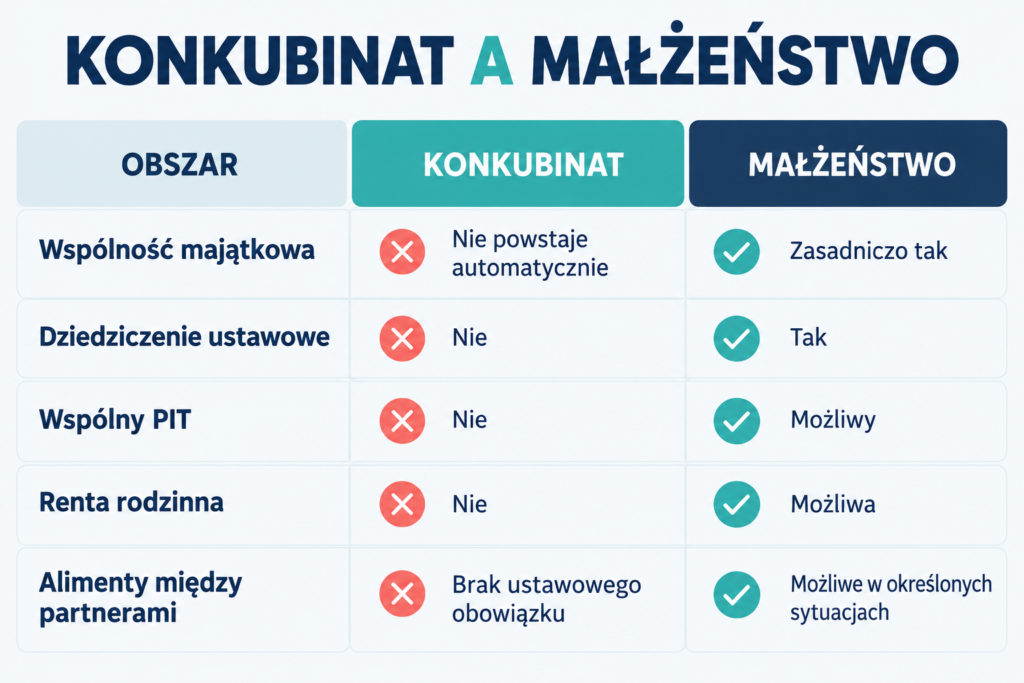
W polskim prawie nie działa zasada, według której po trzech, pięciu czy dziesięciu latach wspólnego życia konkubinat automatycznie zaczyna wywoływać skutki zbliżone do małżeństwa. Nie istnieje próg czasowy, po którego przekroczeniu powstawałaby ustawowa wspólność majątkowa albo prawo partnera do określonej części majątku drugiej osoby. Ustawowa wspólność majątkowa jest rozwiązaniem związanym z zawarciem małżeństwa. Samo wieloletnie prowadzenie wspólnego gospodarstwa domowego jej nie tworzy.
Nie oznacza to jednak, że wspólne życie jest dla prawa całkowicie obojętne. W niektórych przepisach znaczenie ma pozostawanie z określoną osobą we wspólnym pożyciu albo status osoby bliskiej. Klasycznym przykładem jest możliwość wstąpienia po śmierci najemcy w stosunek najmu lokalu mieszkalnego przez osobę, która pozostawała z nim faktycznie we wspólnym pożyciu, pod warunkiem spełnienia dodatkowych ustawowych przesłanek, w tym stałego zamieszkiwania z najemcą do chwili jego śmierci. To jednak punktowe uprawnienie wynikające z konkretnego przepisu, a nie dowód istnienia ogólnego statusu prawnego konkubenta.
Istotne rozróżnienie: art. 691 Kodeksu cywilnego dotyczy wstąpienia w stosunek najmu mieszkania po śmierci najemcy, a nie przejęcia na własność mieszkania, które należało do zmarłego partnera. W tym pierwszym przypadku znaczenie ma faktyczne wspólne pożycie i stałe zamieszkiwanie z najemcą do chwili śmierci. W drugim sytuację reguluje przede wszystkim własność i prawo spadkowe.
Podobnie wygląda to w innych dziedzinach. Partner może być współwłaścicielem mieszkania, ale dlatego, że nabył udział we własności, a nie dlatego, że pozostawał w związku przez pięć lat. Może mieć wobec drugiego partnera określone roszczenie finansowe, jeśli istnieje ku temu podstawa i można wykazać odpowiednie przepływy pieniędzy. Może też uzyskać określone uprawnienie na podstawie umowy, pełnomocnictwa, testamentu, przepisów dotyczących osoby bliskiej albo innej szczególnej regulacji. Za każdym razem źródłem prawa jest jednak coś więcej niż sam czas trwania relacji.
Właśnie dlatego pięcioletni staż związku warto traktować raczej jako moment na audyt sytuacji niż jako granicę tworzącą nowe prawa. Po takim czasie partnerzy nierzadko mają już wspólne wydatki, nieruchomość, kredyt, wyposażenie domu, oszczędności, dzieci albo działalność gospodarczą. Im bardziej ich sprawy ekonomiczne są ze sobą powiązane, tym większe praktyczne znaczenie ma to, czy sposób finansowania i własności został odpowiednio udokumentowany.
Kalkulator i Ewidencja Nakładów na Majątek Partnera
Narzędzie do dokumentowania inwestycji, remontów i spłat kredytu na nieruchomość drugiego partnera. Wygeneruj zestawienie dowodowe do PDF.
Dodaj Wydatek / Inwestycję
Ewidencja Nakładów Finansowych
Zestawienie wygenerowane dnia:
| Data | Kategoria | Opis | Dowód | Kwota (PLN) | Akcja |
|---|
Brak wpisanych nakładów. Wypełnij formularz powyżej, aby stworzyć ewidencję.
Podstawa Prawna Roszczenia:
Roszczenie o zwrot nakładów poczynionych przez jednego konkubenta na majątek drugiego opiera się na przepisach o **bezpodstawnym wzbogaceniu (art. 405 Kodeksu Cywilnego)** lub **rozliczeniu nakładów na rzecz (art. 226 KC)**. Zestawienie stanowi dokument prywatny pomocniczy w postępowaniu przedsądowym lub mediacyjnym.
Jakie prawa partnerów wynikają z konkubinatu, a jakie nie?
Największym źródłem nieporozumień jest próba traktowania konkubinatu jak „nieformalnego małżeństwa”, które wraz z upływem lat zaczyna wywoływać coraz więcej skutków prawnych. Tak polski system nie działa. Małżeństwo powoduje określone konsekwencje z mocy prawa, podczas gdy w związku nieformalnym poszczególne uprawnienia trzeba zwykle odnaleźć w konkretnych przepisach, prawie własności, zawartych umowach albo innych zdarzeniach prawnych. Różnica ma szczególne znaczenie wtedy, gdy dochodzi do rozstania, śmierci jednego z partnerów albo sporu o duży składnik majątku.
Przykładowo małżonkowie mogą pozostawać w ustawowym ustroju wspólności majątkowej, który powstaje z chwilą zawarcia małżeństwa, o ile nie wybrano innego ustroju. W konkubinacie nie ma odpowiednika powstającego automatycznie po upływie określonego czasu. Każda rzecz ma więc własny tytuł prawny. Jeżeli samochód kupiła i jest jego właścicielem jedna osoba, pięć lat wspólnego korzystania z niego nie zmienia automatycznie drugiego partnera we współwłaściciela. Jeśli nieruchomość została kupiona przez oboje partnerów i oboje nabyli określone udziały, są współwłaścicielami na tej właśnie podstawie.
Jednocześnie brak małżeństwa nie oznacza, że partner jest niewidoczny dla wszystkich przepisów. W prawie mieszkaniowym osoba pozostająca faktycznie we wspólnym pożyciu z najemcą może w określonych warunkach wstąpić po nim w stosunek najmu. W przepisach dotyczących praw pacjenta osoba pozostająca we wspólnym pożyciu mieści się w pojęciu osoby bliskiej. Relacje majątkowe mogą natomiast prowadzić do roszczeń rozliczeniowych ocenianych według przepisów prawa cywilnego. Każdy taki przypadek ma jednak własne przesłanki.
| Sprawa | Po 5 latach konkubinatu | Co może pomóc? |
|---|---|---|
| Własność mieszkania | Brak automatycznej wspólności majątkowej | Współwłasność ustanowiona we właściwej formie, dokumenty nakładów |
| Spadek po partnerze | Brak dziedziczenia ustawowego tylko z racji związku | Testament, analiza zachowku i podatku |
| Najem po śmierci partnera | Możliwość wstąpienia w najem, jeśli spełnione są przesłanki art. 691 k.c. | Dowody wspólnego pożycia i stałego zamieszkiwania |
| Dokumentacja medyczna | Partner może mieć status osoby bliskiej w rozumieniu praw pacjenta | Wyraźne upoważnienie, szczególnie przy spodziewanych sporach |
Dotyczy to również spraw związanych z dziećmi. Prawa i obowiązki rodzicielskie wynikają z relacji prawnej między rodzicem a dzieckiem, a nie z tego, czy rodzice są małżeństwem i jak długo pozostają razem. Nie należy więc mieszać skutków pięcioletniego konkubinatu z odrębnymi prawami wynikającymi z rodzicielstwa.
Wspólny majątek i wydatki: co dzieje się po rozstaniu?
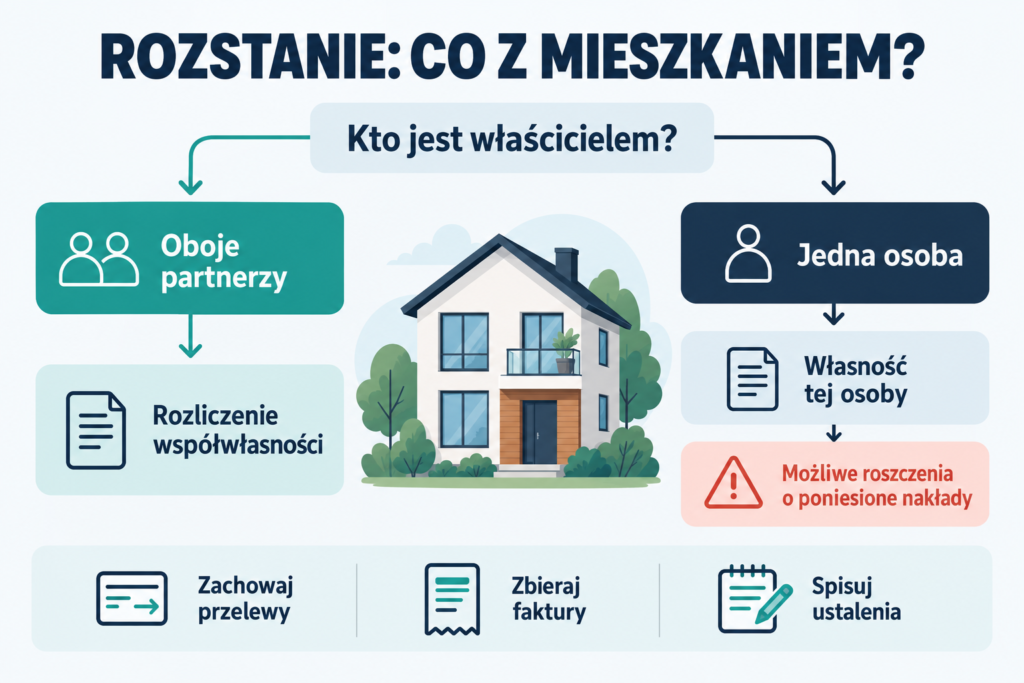
Po pięciu latach konkubinatu nie dochodzi do podziału majątku według zasad stosowanych przy ustaniu wspólności majątkowej małżeńskiej, ponieważ taka wspólność z samego konkubinatu wcześniej nie powstała. Punktem wyjścia staje się ustalenie, do kogo należą konkretne rzeczy i prawa. W przypadku nieruchomości ogromne znaczenie ma formalny tytuł własności. Przy samochodzie, oszczędnościach, wyposażeniu czy innych zakupach trzeba odtworzyć sposób nabycia i ustalenia partnerów. Jeśli dana rzecz jest rzeczywiście współwłasnością, rozlicza się sytuację współwłaścicieli; jeśli należy do jednej osoby, sam fakt korzystania z niej przez drugiego partnera nie tworzy automatycznie połowy własności.
Najwięcej sporów powstaje wtedy, gdy formalna własność i rzeczywiste finansowanie nie idą w parze. Przykładem może być mieszkanie należące wyłącznie do jednego partnera, na które drugi przekazywał pieniądze na remont, wyposażenie, określone raty albo inne nakłady. Samo sfinansowanie części wydatków nie powoduje automatycznie nabycia udziału we własności, ale może mieć znaczenie dla odrębnego roszczenia o rozliczenie. Sposób takiego rozliczenia zależy od okoliczności, charakteru świadczenia, uzgodnień między partnerami oraz podstawy prawnej właściwej dla konkretnego przypadku.
Nie można przy tym zakładać, że każdy przelew wykonany podczas pięcioletniego związku będzie podlegał zwrotowi po rozstaniu. Pieniądze przeznaczane na żywność, wakacje, bieżące rachunki czy codzienne utrzymanie mogą mieć zupełnie inny charakter niż kilkadziesiąt tysięcy złotych przekazanych na rozbudowę nieruchomości należącej wyłącznie do drugiej osoby. Koszty zwykłego wspólnego życia mogły realizować swój cel w momencie ich ponoszenia. Finansowanie trwałego majątku jednej osoby otwiera natomiast inny problem prawny. Nie wolno tych kategorii automatycznie rozliczać w identyczny sposób.
Duże znaczenie mają kredyty. Wspólne mieszkanie w nieruchomości obciążonej kredytem nie oznacza jeszcze, że obie osoby są właścicielami albo dłużnikami banku. Trzeba osobno ustalić, kto widnieje jako właściciel, kto podpisał umowę kredytową, kto faktycznie dokonywał spłat i jakie były uzgodnienia między partnerami. Podobnie wspólny rachunek bankowy nie rozstrzyga automatycznie wszystkich kwestii związanych z własnością innych składników majątku.
Po rozstaniu pierwszym krokiem powinno być więc sporządzenie mapy majątku i finansowania: nieruchomości, pojazdy, oszczędności, kredyty, większe zakupy, remonty, działalność gospodarcza oraz przedmioty nabywane wspólnie. Następnie do każdego elementu trzeba przypisać tytuł własności, źródło pieniędzy oraz dokumenty. W takiej analizie pięć lat wspólnego życia jest jedynie tłem. Znacznie bardziej przydatne są akty notarialne, umowy, wyciągi bankowe, faktury i możliwe do wykazania uzgodnienia.
Najlepszym zabezpieczeniem na przyszłość jest określanie tych spraw w chwili dokonywania większych inwestycji. Jeżeli dwie osoby wspólnie kupują nieruchomość, ich prawa powinny wynikać z odpowiednio ukształtowanej własności. Jeżeli jedna inwestuje znaczną kwotę w majątek drugiej, dobrze wcześniej ustalić na piśmie charakter tego finansowania. Rozwiązywanie wszystkich tych kwestii dopiero po konflikcie jest trudniejsze, ponieważ trzeba odtwarzać intencje partnerów sprzed kilku lat.
Kto odziedziczy majątek po partnerze?
1. Określ majątek i własność
2. Wskaż rodzinę zmarłego i testament
3. Twój scenariusz dziedziczenia
Kto dziedziczy?
| Osoba / grupa | Udział ustawowy (model) | Przybliżona wartość netto |
|---|
Zachowek
Podatek od spadków i darowizn
Dziedziczenie, podatki i inne prawa osobiste partnerów
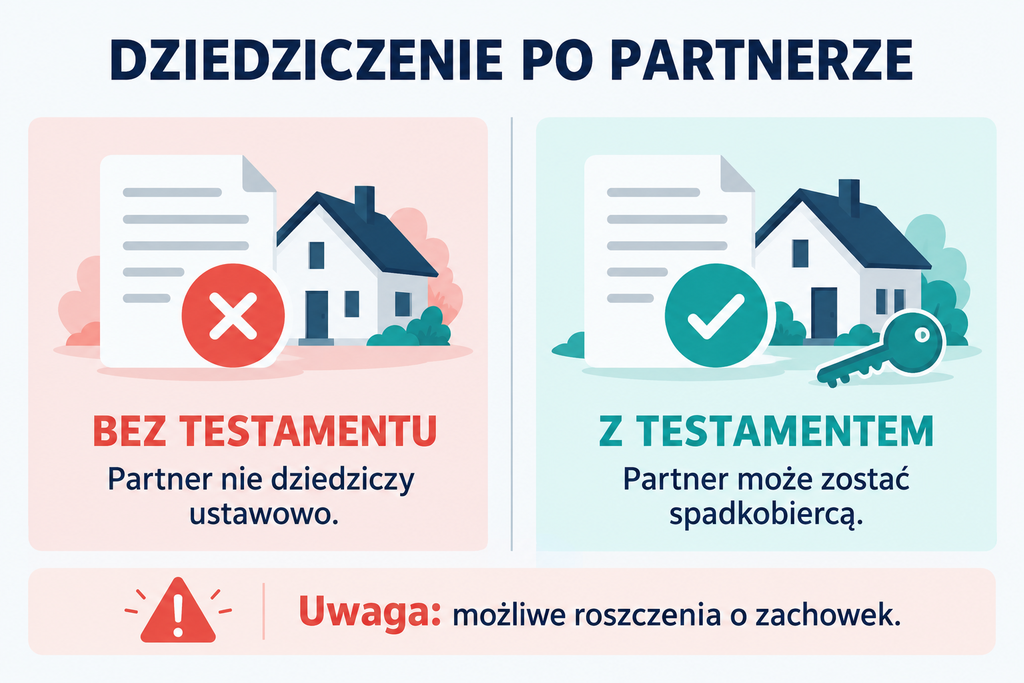
Śmierć jednego z partnerów najdobitniej pokazuje różnicę pomiędzy małżeństwem a nieformalnym wspólnym życiem. Partner pozostający w konkubinacie nie staje się po pięciu latach ustawowym spadkobiercą drugiej osoby. Jeśli nie ma testamentu, o dziedziczeniu decydują zasady dziedziczenia ustawowego, w których pozycję przewidziano między innymi dla małżonka i krewnych, a nie dla partnera tylko na podstawie konkubinatu.
Jeżeli partnerzy chcą, aby druga osoba dziedziczyła, podstawowym narzędziem jest testament. Nie rozwiązuje on jednak automatycznie każdego problemu. Trzeba uwzględnić możliwość roszczeń osób uprawnionych do zachowku oraz skutki podatkowe. Partner nieformalny nie jest małżonkiem i nie należy z samego tytułu związku do kręgu osób objętych szczególnym zwolnieniem przewidzianym dla tzw. grupy zerowej. Przy większym majątku konsekwencje podatkowe i spadkowe powinny więc zostać przeanalizowane razem, a nie oddzielnie.
Jak brak testamentu wpłynął na los wieloletniej partnerki? Relacja z forum
W lutym 2023 roku użytkowniczka forum Gazeta.pl pisząca jako „pannanawydaniu” opisała sytuację po śmierci ojca. Według jej relacji mężczyzna nie pozostawił testamentu, a dom odziedziczyła córka. Przez około 15 lat ojciec mieszkał w nim ze swoją partnerką, która po jego śmierci nadal zajmowała nieruchomość. Autorka wpisu wyjaśniała, że na razie pozwoliła jej zostać, lecz chciała ustalić dalsze zasady korzystania z domu.
Relacja nie opisuje ostatecznego rozwiązania sporu ani nie przesądza, jakie inne roszczenia mogłyby przysługiwać partnerce. Pokazuje jednak problem: wieloletnie wspólne zamieszkiwanie w domu stanowiącym własność jednej osoby nie jest tym samym co dziedziczenie tego domu. Warto rozstrzygnąć kwestie testamentu i prawa do mieszkania jeszcze za życia partnerów.
Podatek od spadku po partnerze – ważna różnica
Osoba dziedzicząca po nieformalnym partnerze jest co do zasady zaliczana do III grupy podatkowej. Według stawek publikowanych na 2026 rok kwota wolna dla tej grupy to 5733 zł, przy czym uwzględnia się także inne nabycia od tej samej osoby w ustawowym okresie. Sam pięcioletni związek nie przenosi partnera do tzw. grupy zerowej.
Przy znaczniejszym spadku trzeba sprawdzić jego czystą wartość, dopuszczalne ulgi i obowiązki podatkowe. Testament może zdecydować, kto dziedziczy, ale nie oznacza automatycznego zwolnienia z podatku.
Odmienne zasady działają w ochronie zdrowia. Osoba pozostająca z pacjentem we wspólnym pożyciu jest zaliczana do osób bliskich w rozumieniu przepisów o prawach pacjenta. Jednocześnie w praktyce bardzo rozsądne jest wyraźne upoważnienie partnera do uzyskiwania informacji o stanie zdrowia oraz dostępu do dokumentacji medycznej. Pozwala to ograniczyć niepewność w chwili, gdy jedna z osób nie ma możliwości samodzielnie wyjaśniać personelowi charakteru relacji.
Po śmierci pacjenta osoba pozostająca z nim we wspólnym pożyciu może uzyskać dostęp do jego dokumentacji medycznej jako osoba bliska, ale znaczenie mają m.in. ewentualne sprzeciwy pacjenta lub innych osób bliskich. W spornej sytuacji rozstrzygnięcie może wymagać udziału sądu. Dlatego warto zadbać o jasne upoważnienie i jego odnotowanie w dokumentacji placówki.
Takiego upoważnienia nie należy jednak interpretować jako uniwersalnego pełnomocnictwa do wszystkich spraw. Prawo do uzyskania określonej informacji, dostęp do dokumentacji i możliwość dokonania czynności prawnej to różne kwestie. Zakres ochrony trzeba oceniać osobno w zależności od tego, co partner ma faktycznie zrobić.
Podobne ograniczenie występuje przy świadczeniach społecznych. Sama wieloletnia relacja nie sprawia, że konkubent automatycznie staje się małżonkiem na potrzeby świadczeń przewidzianych dla członków rodziny. Przykładowo katalog osób uprawnionych do renty rodzinnej opiera się na ustawowo określonych kategoriach członków rodziny. Pięć lat wspólnego gospodarstwa domowego nie zastępuje wymaganej przez konkretny przepis relacji prawnej.
Jakie fakty i dowody mogą zmienić ocenę sytuacji?
W prawie dotyczącym konkubinatu szczególne znaczenie mają dowody, ponieważ nie istnieje jeden ustawowy mechanizm porządkujący całą wspólną gospodarkę majątkową partnerów. Jeśli po rozstaniu jedna osoba twierdzi, że finansowała nieruchomość drugiej, trzeba ustalić nie tylko wysokość wpłat, ale również ich przeznaczenie. Ten sam przelew może mieć inne znaczenie, jeżeli był pożyczką, zapłatą za udział w określonym wydatku, finansowaniem remontu, realizacją wcześniejszej umowy albo zwykłym udziałem w kosztach wspólnego życia.
Najbardziej przydatne są dokumenty powstające w czasie, kiedy relacja funkcjonuje normalnie. Przelewy z konkretnymi tytułami, faktury, rachunki, umowy, dokumenty kredytowe, akty własności czy pisemne uzgodnienia zazwyczaj dają znacznie więcej możliwości odtworzenia sytuacji niż ogólne twierdzenie po rozstaniu, że „wszystko było wspólne”. Znaczenie może mieć również korespondencja i inne dowody pokazujące cel świadczeń, choć ich wartość zależy od konkretnego sporu.
Dla nieruchomości pierwsze pytanie dotyczy tytułu własności. Drugie – źródła pieniędzy. Trzecie – uzgodnionego celu ich przekazania. Jeżeli jeden partner kupił nieruchomość wyłącznie na siebie, a drugi przeznaczył znaczące kwoty na jej ulepszenie, sam przelew nie zmienia automatycznie wpisu właścicielskiego. Może natomiast otwierać kwestię rozliczenia finansowego. To właśnie przykład sytuacji, w której dokumentowanie nakładów jest ważniejsze niż długość związku.
Inaczej należy oceniać zwykłe koszty wspólnego funkcjonowania. Jeżeli partner przez lata finansował część czynszu, mediów, żywności i wspólnych wyjazdów, nie wynika z tego prosty rachunek końcowy, według którego po rozstaniu druga osoba ma oddać połowę wszystkich wydatków. Świadczenia te mogły zostać zużyte zgodnie ze wspólnym celem w czasie trwania związku. Nie można więc wrzucić do jednej kategorii zapłaconego rachunku za prąd i dużej inwestycji zwiększającej wartość majątku należącego wyłącznie do partnera.
Dodatkowe znaczenie mają dzieci, spadkobiercy, istniejące wcześniej zobowiązania, działalność gospodarcza czy różne źródła finansowania. Jeśli mieszkanie jednego partnera jest równocześnie wykorzystywane w działalności, część kosztów była ponoszona przez firmę, a inne kwoty płacono z rachunku drugiej osoby, proste stwierdzenie „wspólnie finansowaliśmy dom” niewiele jeszcze rozstrzyga. Trzeba odtworzyć rzeczywiste przepływy.
Jak partnerzy mogą zabezpieczyć swoje interesy?
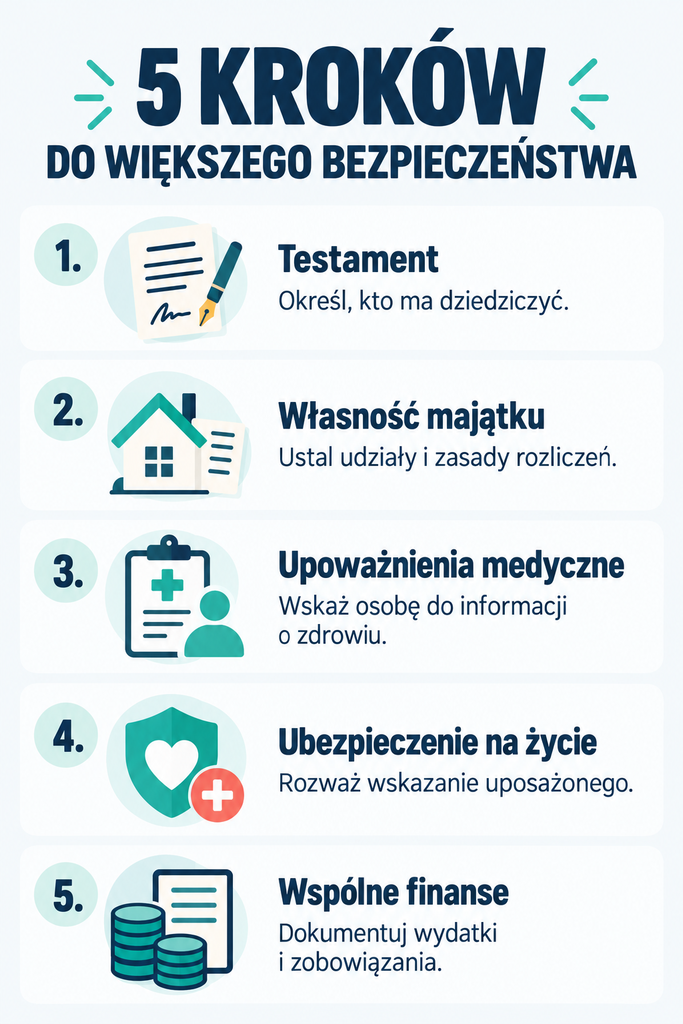
Najskuteczniejsze zabezpieczenia są dopasowane do konkretnego ryzyka. Nie istnieje jeden dokument, który zmieni konkubinat w odpowiednik małżeństwa i automatycznie uporządkuje własność, dziedziczenie, sprawy medyczne, kredyty i wszystkie przyszłe rozliczenia. Partnerzy powinni raczej rozdzielić te obszary i dla każdego z nich wybrać właściwe narzędzie.
W majątku podstawą jest prawidłowe określenie własności. Jeżeli nieruchomość ma rzeczywiście należeć do obu osób, należy ukształtować tytuł prawny w sposób odpowiadający temu założeniu, z zachowaniem wymaganej formy. Samo ustne ustalenie, że „mieszkanie jest nasze”, nie daje takiego samego bezpieczeństwa jak prawidłowo ustanowiona współwłasność. Jeśli natomiast jedna osoba inwestuje w majątek drugiej bez uzyskiwania udziału, warunki rozliczenia takich nakładów można próbować określić wcześniej w odpowiedniej umowie.
Przy większych wspólnych wydatkach ogromną wartość ma dokumentacja. Przelew z czytelnym tytułem, faktura wystawiona na właściwą osobę, umowa opisująca charakter finansowania czy zestawienie poniesionych kosztów mogą wydawać się zbędne, dopóki związek funkcjonuje dobrze. Po kilku latach i w sytuacji konfliktu często właśnie one pozwalają odtworzyć, co rzeczywiście ustalono.
| Co ustalić? | Jaki dokument lub dowód zebrać? | Jakiego problemu to dotyczy? |
|---|---|---|
| Kto jest właścicielem nieruchomości? | Akt notarialny, księga wieczysta | Rozdzielenie własności od samych nakładów |
| Kto zapłacił za remont lub zakup? | Faktury, historia przelewów, ustalenia na piśmie | Ewentualne rozliczenie udokumentowanych nakładów |
| Kto odpowiada za kredyt? | Umowa kredytowa, dokumenty zabezpieczeń | Odpowiedzialność wobec banku niezależna od związku |
| Co się stanie po śmierci? | Testament, analiza zachowku i podatków | Brak automatycznego dziedziczenia po partnerze |
Ochronę spadkową trzeba zaplanować oddzielnie. Jeżeli partner ma dziedziczyć, nie należy zakładać, że długoletnie wspólne życie wystarczy – potrzebne jest odpowiednie zabezpieczenie spadkowe, przede wszystkim testament. Przy jego planowaniu trzeba jednak uwzględnić potencjalny zachowek, podatki, skład majątku i sytuację innych spadkobierców. Inny układ będzie odpowiedni dla pary bez dzieci, a inny dla osób mających dzieci z obecnego lub wcześniejszego związku.
W sprawach zdrowotnych dobrym praktycznym zabezpieczeniem jest wyraźne wskazanie partnera jako osoby upoważnionej do uzyskiwania informacji i dokumentacji medycznej. Nie należy przy tym zakładać, że takie upoważnienie automatycznie daje prawo do wykonywania wszystkich czynności albo podejmowania każdej decyzji za partnera. Jeśli potrzebne jest reprezentowanie drugiej osoby w określonych sprawach prawnych, trzeba sprawdzić, czy właściwym narzędziem będzie pełnomocnictwo i jakiej wymaga formy.
Przy kredytach i zobowiązaniach również trzeba patrzeć na konkretną umowę. Partnerzy mogą żyć razem i wspólnie korzystać z rzeczy, ale zakres ich odpowiedzialności wobec banku lub innego wierzyciela wynika z tego, kto zaciągnął dane zobowiązanie i jakie zabezpieczenia ustanowiono. Relacja osobista sama nie zastępuje treści umowy.
Szczególnie ważne jest rozróżnianie obowiązującego prawa od projektów zmian. Rozwiązania dotyczące formalizacji związków nieformalnych nie tworzą praw, dopóki nie wejdą w życie. Zawierając dziś umowę, sporządzając testament lub udzielając pełnomocnictwa, trzeba więc opierać się na aktualnym stanie prawnym i wymaganej dla danej czynności formie.
Przykładem jest ustawa o statusie osoby najbliższej w związku i umowie o wspólnym pożyciu, uchwalona przez Sejm 29 maja 2026 roku. Prezydent zawetował ją 17 lipca 2026 roku, a 17 września 2026 roku Sejm nie uzyskał większości potrzebnej do ponownego uchwalenia. Ustawa nie weszła w życie. Nie można więc powoływać się na przewidziane w niej nowe uprawnienia, jakby już obowiązywały.
Kiedy potrzebna jest indywidualna konsultacja prawna?
Ogólna wiedza wystarcza do zrozumienia podstawowej reguły: pięć lat konkubinatu nie tworzy automatycznie statusu małżonka ani wspólności majątkowej. Przestaje jednak wystarczać w chwili, gdy trzeba wyliczyć konkretne roszczenie, ustalić prawo do nieruchomości, przygotować dokument albo ocenić skutki planowanej czynności.
Szczególnie indywidualnego sprawdzenia wymagają nieruchomości. Jeśli mieszkanie należy do jednego partnera, a drugi finansował wkład własny, remont, budowę lub spłatę istotnych kosztów, znaczenie mają konkretne dokumenty i sposób, w jaki strony umawiały się co do tych pieniędzy. Podobnie przy wspólnym kredycie trzeba ocenić zarówno własność, jak i odpowiedzialność wynikającą z umowy z bankiem.
Przed spotkaniem warto zebrać akty własności, umowy kredytowe, większe umowy zawarte pomiędzy partnerami, wyciągi lub potwierdzenia kluczowych płatności, faktury dotyczące nakładów oraz informacje o dzieciach i potencjalnych spadkobiercach. Im dokładniej można odtworzyć sposób nabywania i finansowania majątku, tym mniej analizy trzeba opierać na ogólnych deklaracjach.
Konsultacji nie należy odkładać także wtedy, gdy konflikt już narasta. Przy planowanym rozstaniu i jednoczesnym sporze o mieszkanie, duże pieniądze lub przedsiębiorstwo wczesne uporządkowanie dowodów może mieć większe znaczenie niż późniejsza próba odtworzenia kilku lat historii finansowej.
Indywidualnej analizy wymaga zwłaszcza sytuacja obejmująca nieruchomość, kredyt, dzieci, działalność gospodarczą, testament, duże nakłady, poważny spór, chorobę albo przemoc. W takich przypadkach ogólny poradnik może wskazać właściwe pytania, ale nie zastąpi oceny dokumentów i pełnego stanu faktycznego.
Od czego zależy ostateczna ocena skutków pięciu lat konkubinatu?
Najważniejszy wniosek jest prosty: samo pięć lat nie uruchamia szczególnego mechanizmu prawnego. Wspólne życie może być bardzo istotnym faktem, ale musi zostać połączone z konkretną podstawą prawną, aby prowadziło do określonego skutku. Przy mieszkaniu będzie to przede wszystkim własność lub najem, przy wydatkach – charakter finansowania i możliwe roszczenia rozliczeniowe, przy śmierci – zasady dziedziczenia i ewentualny testament, a w sprawach zdrowotnych – przepisy o osobie bliskiej i udzielone upoważnienia.
Pięć lat konkubinatu najlepiej traktować nie jako próg nabycia praw, lecz jako moment sprawdzenia, czy prawa partnerów są rzeczywiście zabezpieczone. Największe ryzyko pojawia się tam, gdzie codzienne przekonanie, że „wszystko jest wspólne”, nie odpowiada dokumentom. Im większy majątek, bardziej złożone finansowanie i poważniejsze konsekwencje śmierci lub rozstania, tym większe znaczenie mają formalne zabezpieczenia wprowadzone jeszcze wtedy, gdy partnerzy są zgodni.
Najczęstsze pytania o konkubinat po 5 latach (FAQ)
Czy po 5 latach konkubinatu powstaje wspólny majątek?
Nie. Sam czas wspólnego życia nie ustanawia wspólności majątkowej jak w małżeństwie. O własności decydują tytuły prawne i sposób nabycia danego składnika majątku.
Czy po rozstaniu mogę odzyskać pieniądze wydane na remont domu partnera?
Możliwe jest dochodzenie roszczeń, ale nie ma automatycznego zwrotu każdego wydatku. Ważne są uzgodnienia, charakter nakładu, dokumenty oraz właściwa podstawa prawna. W większym sporze warto pokazać dokumenty prawnikowi.
Czy konkubent dziedziczy po partnerze bez testamentu?
Co do zasady nie dziedziczy ustawowo wyłącznie z powodu konkubinatu. Testament może powołać partnera do spadku, lecz trzeba uwzględnić zachowek i opodatkowanie.
Czy partner może zostać w wynajmowanym mieszkaniu po śmierci najemcy?
Może wstąpić w stosunek najmu na warunkach art. 691 Kodeksu cywilnego, m.in. gdy pozostawał faktycznie we wspólnym pożyciu z najemcą i stale z nim mieszkał do śmierci. To nie jest zasada dziedziczenia mieszkania stanowiącego własność zmarłego.
Do jakiej grupy podatkowej należy nieformalny partner?
Zwykle do III grupy podatku od spadków i darowizn. W 2026 roku kwota wolna dla tej grupy wynosi 5733 zł; należy sprawdzić też ewentualne szczególne ulgi i wcześniejsze nabycia od tej samej osoby.
Czy nieformalny partner może otrzymywać informacje o stanie zdrowia?
Osoba pozostająca we wspólnym pożyciu należy do ustawowej kategorii osób bliskich w przepisach o prawach pacjenta. Wyraźne upoważnienie do informacji i dokumentacji medycznej może ułatwić korzystanie z tych praw; nie jest jednak uniwersalnym pełnomocnictwem.
Czy w Polsce weszła w życie ustawa o statusie osoby najbliższej?
Nie. Ustawę z 29 maja 2026 roku prezydent zawetował 17 lipca 2026 roku, a 17 września 2026 roku Sejm nie odrzucił weta. Nie można traktować przewidzianych w niej praw jako obowiązujących.
Bibliografia i źródła
Pokaż źródła (3)
- Kodeks cywilny – art. 691, przepisy o spadku i zobowiązaniach — Sejm Rzeczypospolitej Polskiej; tekst ujednolicony, 2024. Potwierdza: Możliwość wstąpienia w najem po śmierci najemcy; ogólne zasady własności, dziedziczenia i zobowiązań.
- Przebieg prac nad ustawą o statusie osoby najbliższej – druk 2110 — Sejm Rzeczypospolitej Polskiej, 2026. Potwierdza: Weto prezydenta z 17 lipca 2026 roku i nieskuteczna próba jego odrzucenia 17 września 2026 roku.
- Podatek od spadków i darowizn – stawki i limity — Ministerstwo Finansów, aktualizacja 15 grudnia 2025. Potwierdza: Grupy podatkowe, kwota wolna 5733 zł dla III grupy i sposób opodatkowania spadków.